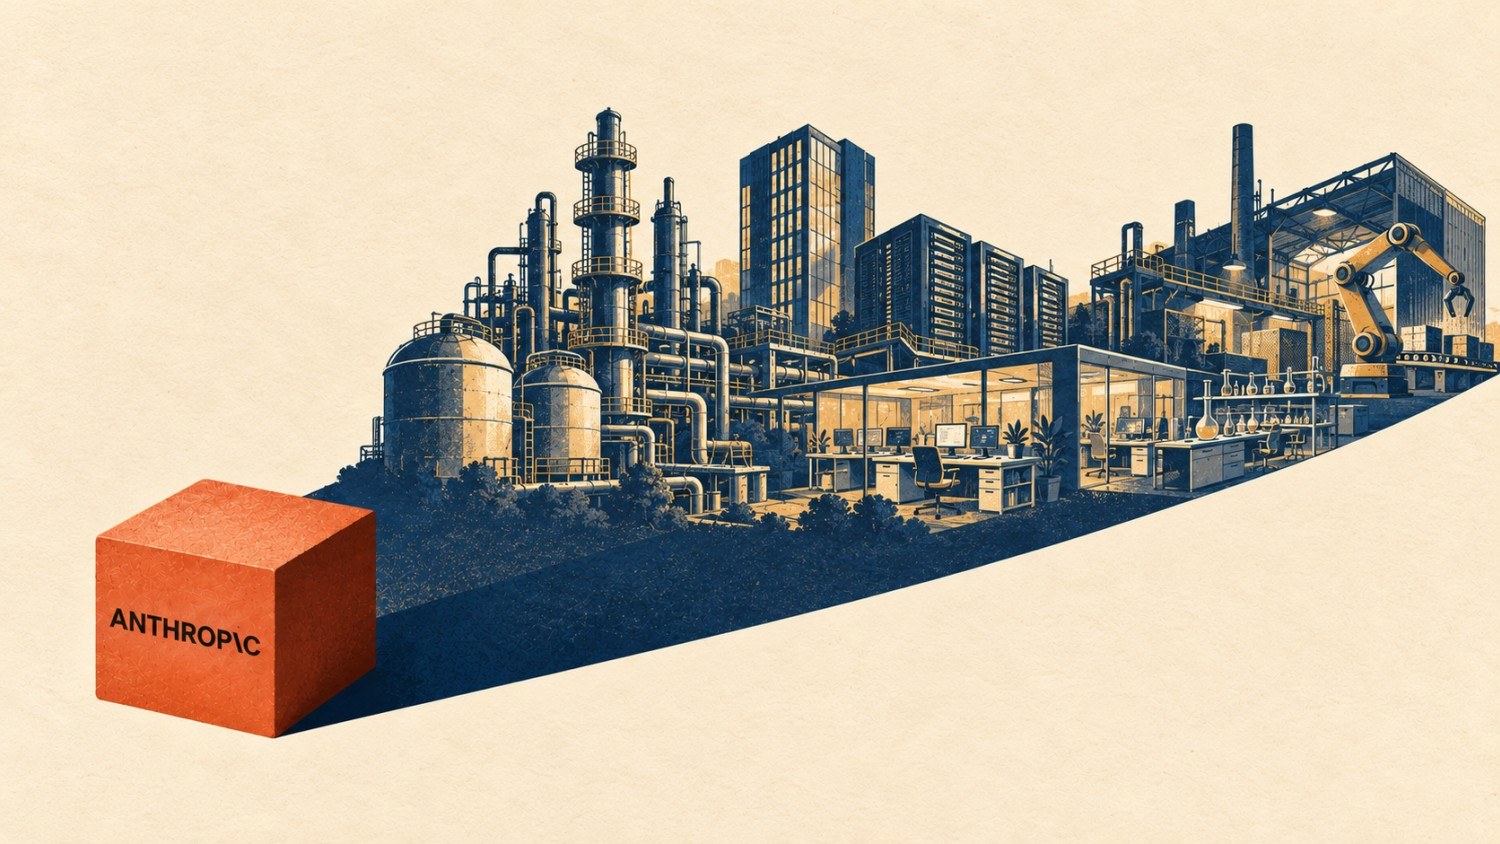
Der Börsengang von Anthropic steht bevor. Wie zu erwarten, wurden die entsprechenden Dokumente zuerst geleakt und anschließend auch offiziell als S-1 eingereicht. Ursprünglich plante Anthropic den Börsengang mit einer "2 trillion dollar"-Bewertung (2 Billionen im Deutschen), die letzte Bewertung aus der Series H lag bei 965 Mrd. $. Der Umsatz im Q3 liegt bei 17,0 Mrd. $, das von Anthropic angegebene bereinigte operative Ergebnis bei 2,5 Mrd. $ (S-1/A).
Warum mich das betrifft? Es ist eine Mischung aus allgemeinem Interesse und dem Wissen, dass meine Branche und die jedes meiner Kunden von den Entwicklungen betroffen sein werden. Betroffen im Sinne von "es wird anders", nicht im Sinne von "es wird schlechter". Wie immer belohnt das Leben den Vorbereiteten.
Man kann sich von außen diesem Börsengang nur annähern, ihn aber nicht verstehen. Dafür fehlen die ehrlichen, internen Zahlen. Es handelt sich eher um den Versuch, über verschiedene Vergleiche und Perspektiven ein Gespür für IPO zu gewinnen. Meine Betrachtungen umfassen jeweils andere Geschäftsmodelle, Branchen, Wertschöpfungsketten und Tätigkeiten. Auch das ist gewollt.
Ist es eine "KI-Blase" oder nicht? Wie viel Fantasie braucht man, um die Aktie zu zeichnen? Was für ein Unternehmen ist Anthropic und wie will es später Geld verdienen? Das ist die Gretchenfrage, die wahrscheinlich niemand beantworten kann, nicht einmal Anthropic selbst.
Vorab: Ich glaube, dass die Technologie beeindruckend ist, aber die Marge zu schnell unter Druck geraten wird. Selbst das untere Ende der Bewertung impliziert eine Verdreifachung des Umsatzes in den nächsten fünf Jahren bei gleichzeitiger massiver Verbesserung der Marge.

Anthropic wird ein Werbeanbieter
Die größte strategische Gefahr für Googles Geschäft war 2022 die Veröffentlichung einer Maschine, die Nutzern Fragen beantworten konnte. Vorgestellt von OpenAI, einem Unternehmen, an dem Microsoft 10 % hielt. OpenAI hat inzwischen ein Ads-Programm gestartet und plant ebenfalls den Börsengang. Auf den ersten Blick löste RAG das Problem der Grenze und Aktualität von Trainingsdaten. Tatsächlich verschob es das Problem nur dahin, dass man einen gut gefüllten und aktuellen Suchindex benötigt. Sowohl Anthropic als auch OpenAI bauen derzeit einen solchen selber auf. Doch das ist teuer und langsam, und Google hat 20 Jahre Erfahrung und eine Vielzahl von Patenten Vorsprung.
Für das Zusammenfassen von Rohtexten aus einem Suchindex benötigt man auch kein Frontier-Modell. Ein älteres und einfacheres erledigt die Aufgabe genauso gut. Ich würde argumentieren, dass sowohl Anthropic als auch OpenAI inzwischen genug Nutzer haben, um für Werbetreibende interessant zu sein. Der Netzwerk-Effekt hindert sie also nicht mehr. Ob die Kunden Werbung sehen wollen und ob die Werbung auch effektiv ist, kann noch keiner abschätzen.
Auch möglich: KI-Agenten werden ein erfolgreiches Konsumentenprodukt. Nutzer zahlen ein paar Dollar für Bequemlichkeit, und der Agent kann ein paar Prozent für die Vermittlung einstreichen. Auch hier ist die Hürde der Zugang zu Konsumenten, den die drei Platzhirsche verteidigen. Welche Rolle das Apple-Ökosystem irgendwann mal spielen kann, ist eine interessante Spekulation.

Szenario: Anthropic wird SaaS
Der SaaS-Markt hat weltweit ca. 350 Mrd. $ Jahresumsatz. Die Sorgen, dass autonome Agenten das Geschäftsmodell der Software-as-a-Service-Anbieter übernehmen würden, haben ab Februar 2026 zu massiven Kursverlusten bei diesen Anbietern geführt. Die Reaktion der SaaS-Anbieter war meist eine Kooption, bzw. Einbindung, agentischer Features. Die Kurse haben sich inzwischen ein wenig erholt.
SaaS ist halt ziemlich tief in den Unternehmensprozessen verwurzelt und man vibecodet kein globales CRM für tausende von Mitarbeitern.

Anthropic bleibt Cloud- und Inference-Anbieter
Der Markt ist geschätzt 850 Mrd. $ weltweit. Das ist der aktuelle Stand. Anthropic verkauft Rechenleistung mit eigenen Modellen, über die eigene API und über AWS Bedrock, Google Vertex und Microsoft Foundry. Die Hyperscaler sind Vertriebskanal, Lieferant der Rechenleistung, Geldgeber (Amazon, Google) und Konkurrent mit eigenen Modellen, alles gleichzeitig.
Das größte strategische Problem ist, dass die chinesischen Open-Weight-Modelle inzwischen "gut genug" sind und nur einen Bruchteil dessen kosten, was die Großen fordern. Ich kann mir vorstellen, dass sich dieser Verlust des Vorsprungs rückblickend als das Ende erweist. Das ist meiner Meinung nach auch der Grund für den Versuch der amerikanischen Labs, mit staatlicher Regulierung diese offenen Modelle vom Markt zu drängen. Die Ironie dabei: Selber haben OpenAI und Anthropic alles genutzt, um ihre Modelle zu trainieren, egal, ob legal oder nicht oder ethisch oder nicht. Dass jetzt chinesische Anbieter sie sogar dafür bezahlt haben, um dieses Wissen aus den kommerziellen Modellen herauszudestillieren, und damit den entscheidenden Rückstand aufholen konnten, wird ein Treppenwitz der Geschichte.

Robotik und Automation
Roboterhände machen die "einfache" Arbeit von Menschen. "Einfach" ist nicht einfach, sondern "wenig wertschöpfend", weil es "jeder" machen kann. Automation ist weltweit ein Markt von 250 Mrd. $.
Ich komme aus der Wäschereibranche. Die ist ca. 5 Mrd. Euro groß in Deutschland. Davon ca. ein Drittel Lohnkosten. Davon wären 10 % mit "smarten" Roboterhänden automatisierbar, ein Markt von ca. 180 Mio. Euro. Der Hebel ist nicht nur der Preis, sondern die Unabhängigkeit von Arbeitszeiten: nachts vorarbeiten, tagsüber Mensch.
Ich gehe davon aus, dass alle großen KI-Anbieter hier Projekte und Initiativen haben. Wer das erste marktreife Produkt vorstellen kann, ist für mich nicht vorherzusehen. Die Überschneidung mit Konsumenten- und Haushaltsrobotern ist ebenfalls ersichtlich.

Anthropic als Pharma- und Medizin-Unternehmen
Vielleicht unterschätzt. Automatisierung macht bei der Suche nach Wirkstoffen das Gleiche wie beim Beweis von mathematischen Sätzen: massive Parallelisierung, massives Übertragen von Ähnlichkeiten und ähnlichen Mustern.
Beide großen Labs bauen genau das. Anthropic hat im Oktober 2025 mit Claude for Life Sciences angefangen, einer Anbindung an PubMed, ChEMBL, Studienprotokolle und Zulassungsunterlagen. Im Juni 2026 folgte Claude Science als eigenständiges Produkt, dazu ein eigenes Programm zur Wirkstoffsuche für vernachlässigte Krankheiten, bisher ohne Namen, Zeitplan oder Ergebnis. OpenAI hat im April 2026 mit GPT-Rosalind ein eigenes Modell für Biologie vorgestellt, Partner sind Amgen, Moderna und Thermo Fisher. Beide zielen auf die frühen Phasen: Literatur, Hypothesen, Versuchsplanung, Kandidatensuche.
Das Problem: Der Engpass ist die klinische Prüfung am Menschen, und die lässt sich nicht parallelisieren. Die KI beschleunigt das Moleküldesign, also den "billigen" Teil. Wer das Medikament hat, behält den Gewinn, beim Modellanbieter kommt eine Lizenz an.

Funktional: Wissensarbeit, Wirtschaftsprüfung, Beratung, Recht
Vielleicht ist die Branche die falsche Einheit. Was Modelle heute ersetzen oder beschleunigen, ist keine Branche, sondern eine Tätigkeit: analysieren, schreiben, programmieren, prüfen, beraten. Der akademische Mittelstand.
Wie groß ist das? Eine grobe eigene Rechnung:
- Weltweit sind rund 3,5 Milliarden Menschen erwerbstätig, etwa ein Fünftel davon in hoch qualifizierten Berufen.
- Nimmt man davon 350 bis 500 Millionen als Wissensarbeiter und
- rechnet mit 20.000 bis 40.000 $ Personalkosten pro Kopf und Jahr, landet man
- zwischen 7 und 20 Billionen $, in der Mitte bei 12 Billionen $.
- Ersetzt KI davon 20 Prozent und bekommen die Anbieter 10 Prozent des Ersetzten als Vergütung, sind das 240 Milliarden Dollar im Jahr.
Jede dieser Schätzungen kann man halbieren oder verdoppeln. Es ist trotzdem die einzige Größenordnung in diesem Beitrag, die zu 1,5 Billionen Dollar Börsenwert passen könnte. McKinsey kommt im Oktober 2026 auf 2,5 Billionen Dollar jährlichen Nutzen von KI in bestehender Arbeit, nach Abzug der KI-Kosten.
Die Big Four setzen zusammen 231 Milliarden Dollar im Jahr um, mit fünf großen Kanzleien 263. Der Weltmarkt für Recht und Steuern liegt grob bei 1,3 Billionen Dollar im Jahr. Deloitte, PwC, KPMG und Accenture stehen bei Anthropic als Einführungspartner auf der Seite. Die Big Four verkaufen die KI-Einführung, die ihr eigenes Geschäft ersetzen soll. Partner, Kunde und Konkurrent in einer Firma.
Mein eigentlicher Take: Der schärfste Preisgegner von Anthropic ist der akademische Mittelstand selbst. Ein Rechenbeispiel ohne Anspruch auf Messung: Eine Aufgabe kostet einen Menschen eine Stunde, sagen wir 60 Euro. Mit einem billigen Modell schafft er sie inklusive Prüfung in einer Viertelstunde, 16 Euro. Ein weitgehend autonomes Spitzenmodell braucht 10 Euro Rechenkosten und zehn Minuten Nachkontrolle, 20 Euro. Die Kombination gewinnt. Nicht immer, bei großem Volumen oder Zeitdruck dreht sich das. Aber oft genug, um den Aufpreis für Vollautomatisierung zu deckeln.

Selbst Anthropic weiß es noch nicht
Erstens: Wer überall ist, ist nirgendwo. Ein Modell kann in fast jeder Branche arbeiten, ein Unternehmen kann es nicht. Anthropic kann nicht alle Märkte aufrollen, irgendwann muss es sich entscheiden. Genau das kauft man mit 1,5 Billionen Dollar: die Option, sich später für einen oder mehrere Märkte zu entscheiden.
Zweitens: Die Wertschöpfung, die man in diesen Märkten greifen und behalten kann, ist nicht von der Software losgelöst. Ein Softwarehersteller, der sie haben will, muss sich für Dinge interessieren, die ihm fremd sind. Man kann viele Wirkstoffe erforschen, aber das Medikament muss durch die Studie, und die dauert Jahre. Man kann Roboter steuern, aber der Roboter muss gebaut, geliefert und gewartet werden und braucht ein Support-Netzwerk bis in die letzte Wäscherei. Man kann Steuererklärungen schreiben, aber jemand muss dafür haften. In jedem Szenario sitzt deshalb jemand zwischen Anthropic und dem Kunden, der genau das kann. Und der behält seinen Teil.
Wenn ich mich festlegen muss: Wissensarbeit und Cloud kurzfristig, Robotik langfristig, Pharma als Lizenzgeschäft, Werbung am unwahrscheinlichsten.
